从政策性资金的 1.25% 到民间借贷的 24% 法定红线,民营企业能拿到的钱横跨了十几倍的价差。这张阶梯图的真正信息量,不在「谁高谁低」,而在台阶为什么这么宽——以及你的企业正卡在哪一级。
口径:年化综合融资成本(含息费)|1 年期 LPR 3.00%(2026-09-20 报价)
一、12 级成本阶梯
下表按年化综合成本从低到高排列。「典型中枢」为该渠道最可比的加权平均或行业均值,「实际区间」为不同资质主体的实际落点。
| 级 | 融资渠道 | 典型成本 | 实际区间 |
|---|---|---|---|
| 01 | 政策性资金支农支小再贷款 | 1.25% | 1.25% |
| 02 | 政策性资金科技创新与技术改造再贷款 | 1.75% | 1.75% |
| 03 | 债券直融头部民企科创债 | 1.80% | 1.58%–2.39% |
| 04 | 银行信贷头部民企银行贷款 | 2.80% | 2.59%–3.45% |
| 05 | 银行信贷全市场企业新发放贷款 | 3.00% | 2.74%–3.24% |
| 06 | 银行信贷普惠小微新发放贷款 | 3.57% | 3.48%–3.69% |
| 07 | 债券直融普通民企信用债 | 3.90% | 2.29%–4.00% |
| 08 | 非银融资融资租赁 | 4.45% | 2.40%–6.90% |
| 09 | 非银融资信托贷款 | 7.00% | 5.00%–12.00% |
| 10 | 非银融资商业保理/供应链金融 | 11.00% | 8.00%–15.00% |
| 11 | 类民间小额贷款公司/助贷 | 18.00% | 10.00%–24.00% |
| 12 | 类民间民间借贷 | 24.00% | 12.00%–24.00% |
三条不能越过的红线
二、供应链金融的五种形态
上面这张阶梯图里,第 10 级「商业保理/供应链金融」是分水岭。供应链金融并不是单一产品,而是五种不同形态的统称——它们的资金流向、风控逻辑和适用场景差别很大。
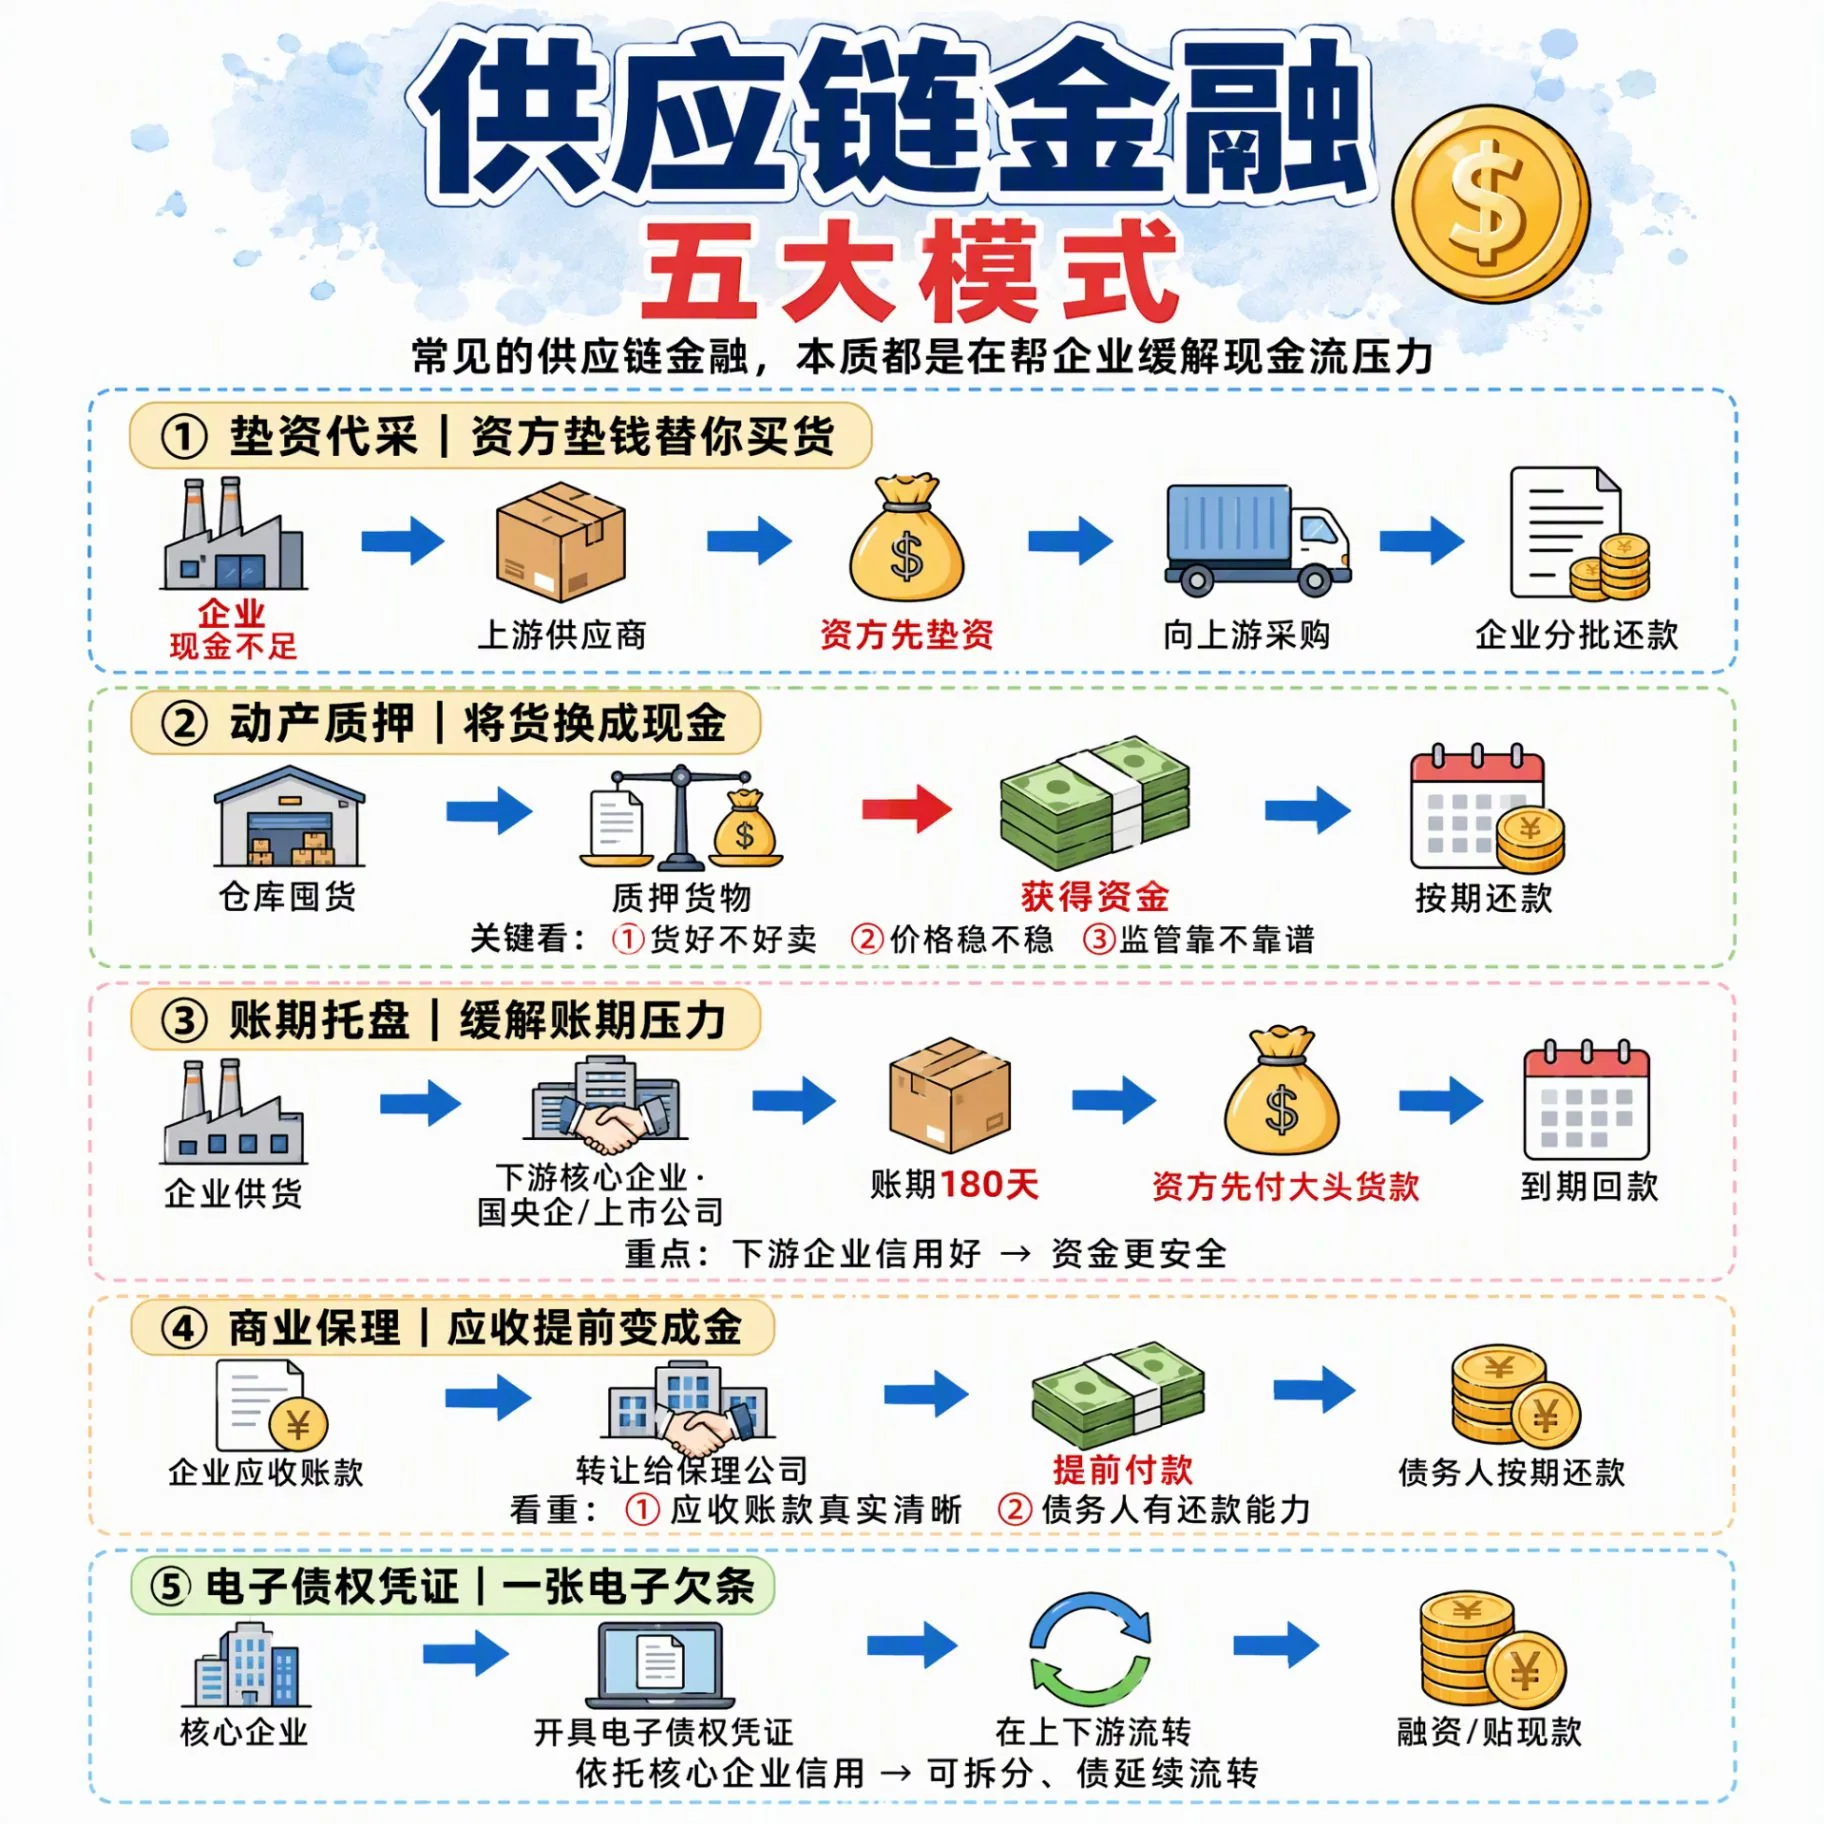
垫资代采|资方垫钱替你买货
企业现金不足 → 上游供应商 → 资方先垫资 → 向上游采购 → 企业分批还款。
资金直接进入采购环节,专款专用。适合采购金额大、回款周期长的制造企业。
动产质押|将货换成现金
仓库囤货 → 质押货物 → 获得资金 → 按期还款。
三个关键看货好不好卖、价格稳不稳、监管靠不靠谱。适合库存周转快、价格波动小的品类。
账期托盘|缓解账期压力
企业供货 → 下游核心企业/国企央企 →账期 180 天 → 资方先付大额头货款 → 到期回款。
重点是下游企业信用好,资金才更安全。适合有大国企/央企客户的供应商。
商业保理|应收提前变成现金
企业应收账款 → 转让给保理公司 → 提前付款 → 债务人按期还款。
看两点:应收账款真实清晰、债务人有还款能力。
三、四个关键发现
① 成本主轴是「资质分层」,不是「渠道本身」
同样是银行贷款,头部民企拿 2.8%,中小民企名义 3.6% 但叠加评估费(约占融资额 2.5%)、担保费(1.5%–3%)后,实际负担明显上移。真正的分水岭是能不能拿到低成本的银行与债券资金,而不是「找哪家机构」。
② 头部民企已与国企「并轨」,中低资质仍被溢价
2026 年上半年,AAA 级头部民企与国企的债券利差已收窄至约 0BP。但全市场口径下,优质民企同期限产业债利率仍在 3.5% 以上,民企与国企利差维持在 80–120BP。「平均数降了,中位数没降」是这轮降成本最容易被误读的地方。
③ 所有制溢价里,有一半不是风险定价
2023–2025 年,同评级民企与国企的债券违约率差异不足 50BP,但融资利差在 200BP 以上。利差分化更多来自市场对所有制属性的偏好,而非真实信用风险——这意味着政策打通信息与增信通道,还有可压缩空间。
④ 阶梯最陡的一段,在第 9 到第 12 级之间
从 4.45%(融资租赁)到 24%(民间借贷),成本在非银与类民间渠道陡增 5 倍以上,而这一段恰是中小民企最常走的路。2025 年 12 月新规把 24% 定为硬上限、2027 年底压向 12%,是这一台阶正在被强行削平的信号。
四、正在「削台阶」的政策动作
2025–2026 年,以下政策正在让阶梯整体下移,且最陡段变缓:
| 政策 | 关键力度 | 对阶梯的影响 |
|---|---|---|
| 结构性工具降息+单设民营企业再贷款 | 2026 年 1 月下调 0.25pct | 支农支小再贷款、碳减排支持工具利率由 1.50% 降至 1.25%,压降第 01、02 级台阶的地板价。2026 年上半年新发放中小微民营企业贷款加权平均利率同比−40BP,惠及约 250 万户经营主体。 |
| 债券市场「科技板」+民企债券风险分担工具 | 2026H1 支持 122 家民企发债 3965 亿元(+33%) | 「政府担大头、市场担小头」的 CRMW 等设计,让第 03、07 级台阶对中上资质民企也打开。CRMW 与担保增信是缩小所有制溢价最直接的抓手。 |
| 政府性融资担保体系降费 | 平均担保费率降至 1% 以下 | 「国家融资担保基金—省级再担保—辖内担保机构」三层体系,带动经营主体综合融资成本降至 5% 以下;500 万元以下支小支农担保费率原则上不超过 1%。 |
| 小贷综合融资成本两道红线 | ≤24%;2027 年底前压至 12% | 直接给第 11 级台阶装上「限高杆」,并倒逼第 12 级民间借贷的替代渠道变便宜。多地已启动退出机制,2025 年全国超 400 家小贷公司离场。 |
| 贷款综合融资成本明示(贷款明白纸) | 多省落地,甘肃已完成 3.84 万笔/2734.71 亿元 | 把利息、担保费、评估费统一折算年化后明示,让第 04–06 级台阶的「名义低、实际高」隐性成本显形,是阶梯能否真实下移的关键。 |
五、怎么用这张图
先算自己的真实综合成本
不要只比名义利率。把评估费、担保费、手续费、保证金占用全部折算成年化,加到利息上。多省已推行的「贷款明白纸」就是干这个的。
对照资质层级,别盲目追低价
资质在第 06 级(普惠小微)附近的企业,硬挤第 03–04 级的债券和头部贷款通常得不偿失。更现实的是在同层级里比选哪个机构。
优先考虑不占银行额度的渠道
如果短期资金缺口在第 10 级(商业保理,8%–15%)以上,优先考虑基于真实交易的采购账期服务——它不占用银行授信,成本取决于真实交易条件而非信用评级。
把采购账期当成财务工具来用
账期不是「借了钱」,是「延后付款」。对现金流紧张的制造企业,延长 90 天账期释放的是等额流动资金,且不增加负债、不影响征信。
数据来源
- 中国人民银行:2025 年上半年/2026 年上半年金融统计数据新闻发布会(新发放企业贷款、普惠小微、私人控股企业贷款加权平均利率);2026 年第二季度《中国货币政策执行报告》。
- 中国人民银行 · LPR 公告:2026 年 9 月 20 日,1 年期 3.00%、5 年期以上 3.50%。
- 中国人民银行、国家金融监督管理总局:《小额贷款公司综合融资成本管理工作指引》(银发〔2025〕247 号,2025-12-19)。
- 最高人民法院:《关于审理民间借贷案件适用法律若干问题的规定》第二十五条。
- 中国银行间市场交易商协会 / 新华财经、中债资信:民企债务融资工具发行规模与加权平均利率。
- 联合资信:《2025 年民营企业债券融资情况年度观察》(分评级发行利率)。
- 财政部:《政府性融资担保发展管理办法》(财金〔2025〕11 号)及对全国人大第 0581 号建议的答复。
- 中央结算公司:同资质 AAA 民企较国企发行利率高 37BP。
- 《金融市场研究》2026 年第 5 期:民企—国企信用利差 80–120BP 与违约率差异 <50BP 的错配分析。
- 用益信托 / 界面新闻、中国融资租赁资源网:信托与融资租赁成本统计。